Reforma Tributária: qual o impacto no Simples Nacional, Lucro Presumido e Lucro Real?
A Reforma Tributária vai ajudar ou prejudicar a sua empresa?
Essa provavelmente é uma das perguntas que mais têm passado pela cabeça dos empresários desde que o novo sistema tributário brasileiro começou a sair do papel.
E existe uma razão para ser tão difícil encontrar uma resposta simples.
A Reforma Tributária não produzirá o mesmo efeito para todas as empresas.
Duas empresas com faturamentos semelhantes podem sentir impactos completamente diferentes dependendo da atividade exercida, da estrutura de custos, dos clientes, dos fornecedores, da capacidade de gerar créditos e, principalmente, da forma como estão enquadradas tributariamente.
Por isso, tentar definir a Reforma como uma mudança simplesmente “boa” ou “ruim” para as empresas é reduzir uma transformação muito maior.
Para o empresário, existe uma pergunta mais importante:
O regime tributário que funciona para minha empresa hoje continuará fazendo sentido conforme a Reforma Tributária avançar?
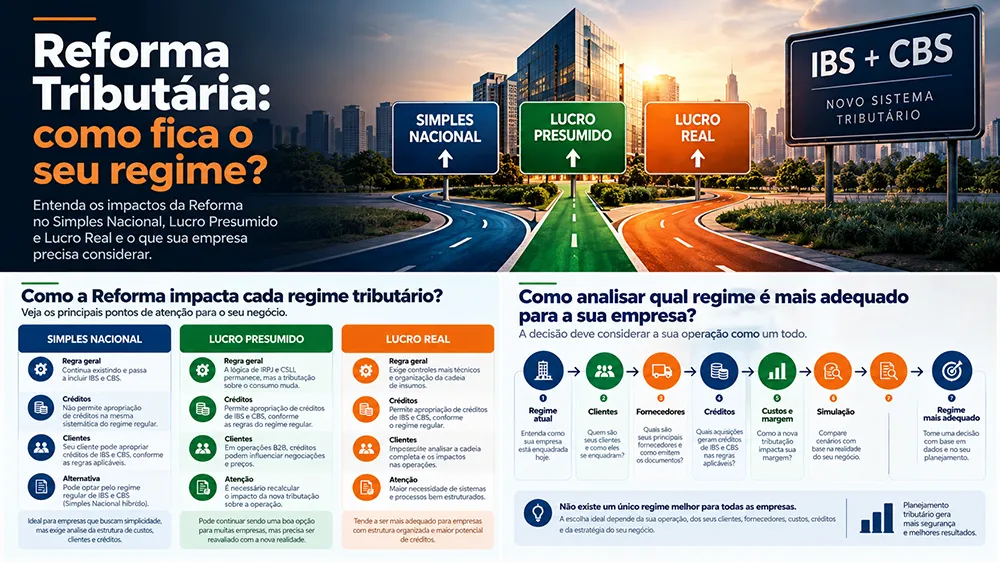
Simples Nacional, Lucro Presumido e Lucro Real continuam tendo características próprias. Mas a chegada da CBS e do IBS modifica uma parte importante da equação tributária.
E empresas que deixarem para analisar isso somente quando todas as mudanças estiverem implementadas podem descobrir tarde demais que seu enquadramento deixou de ser o mais eficiente para a realidade do negócio.
Por que a Reforma Tributária muda a discussão sobre regime tributário?
Escolher um regime tributário nunca deveria ser apenas uma formalidade contábil.
O enquadramento interfere diretamente na quantidade de impostos pagos, nas obrigações da empresa, na organização financeira e, em determinadas situações, até na formação do preço.
Com a Reforma Tributária do Consumo, essa análise ganha novas variáveis.
O novo sistema cria a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados, municípios e Distrito Federal.
Esses tributos substituem gradualmente parte importante da atual tributação sobre o consumo.
Mas a transição não acontece de uma única vez.
Em 2027, PIS e Cofins deixam de existir e a CBS entra efetivamente em funcionamento. Já a substituição de ICMS e ISS pelo IBS acontece gradualmente entre 2029 e 2032, até a vigência integral do novo modelo em 2033.
Isso significa que, durante vários anos, empresas terão de conviver com uma transformação progressiva do sistema.
E é justamente por isso que olhar apenas para o regime que funciona bem hoje pode ser insuficiente.
Uma estrutura tributária eficiente no sistema atual não necessariamente produzirá o mesmo resultado econômico durante e depois da transição.
IBS e CBS mudam a lógica da tributação sobre o consumo
Um dos conceitos mais importantes para entender essa mudança é a não cumulatividade.
No regime regular de IBS e CBS, a lógica de créditos assume um papel central.
De maneira simplificada, empresas submetidas ao regime regular possuem débitos relacionados às operações realizadas e podem apropriar créditos relativos às aquisições admitidas pela legislação.
Por isso, analisar somente a alíquota incidente sobre uma venda pode produzir uma visão incompleta.
É necessário observar a cadeia.
Quanto existe de imposto nas aquisições? Quais operações permitem crédito? Qual é a composição dos custos da empresa? Para quem ela vende? Como seus clientes estão enquadrados?
Essas perguntas ganham importância porque o impacto efetivo da tributação passa a depender ainda mais da relação entre compras e vendas.
E é justamente nesse ponto que empresas do Simples Nacional, Lucro Presumido e Lucro Real podem chegar a resultados diferentes.
Como a Reforma Tributária impacta o Simples Nacional?
Comecemos eliminando uma dúvida importante: a Reforma Tributária não extinguiu o Simples Nacional.
O regime continua existindo e as regras já estão sendo adaptadas para incorporar IBS e CBS.
Isso não significa, entretanto, que uma empresa do Simples possa ignorar a Reforma.
A partir de 2027, IBS e CBS passam a fazer parte expressamente dos tributos abrangidos pelo regime.
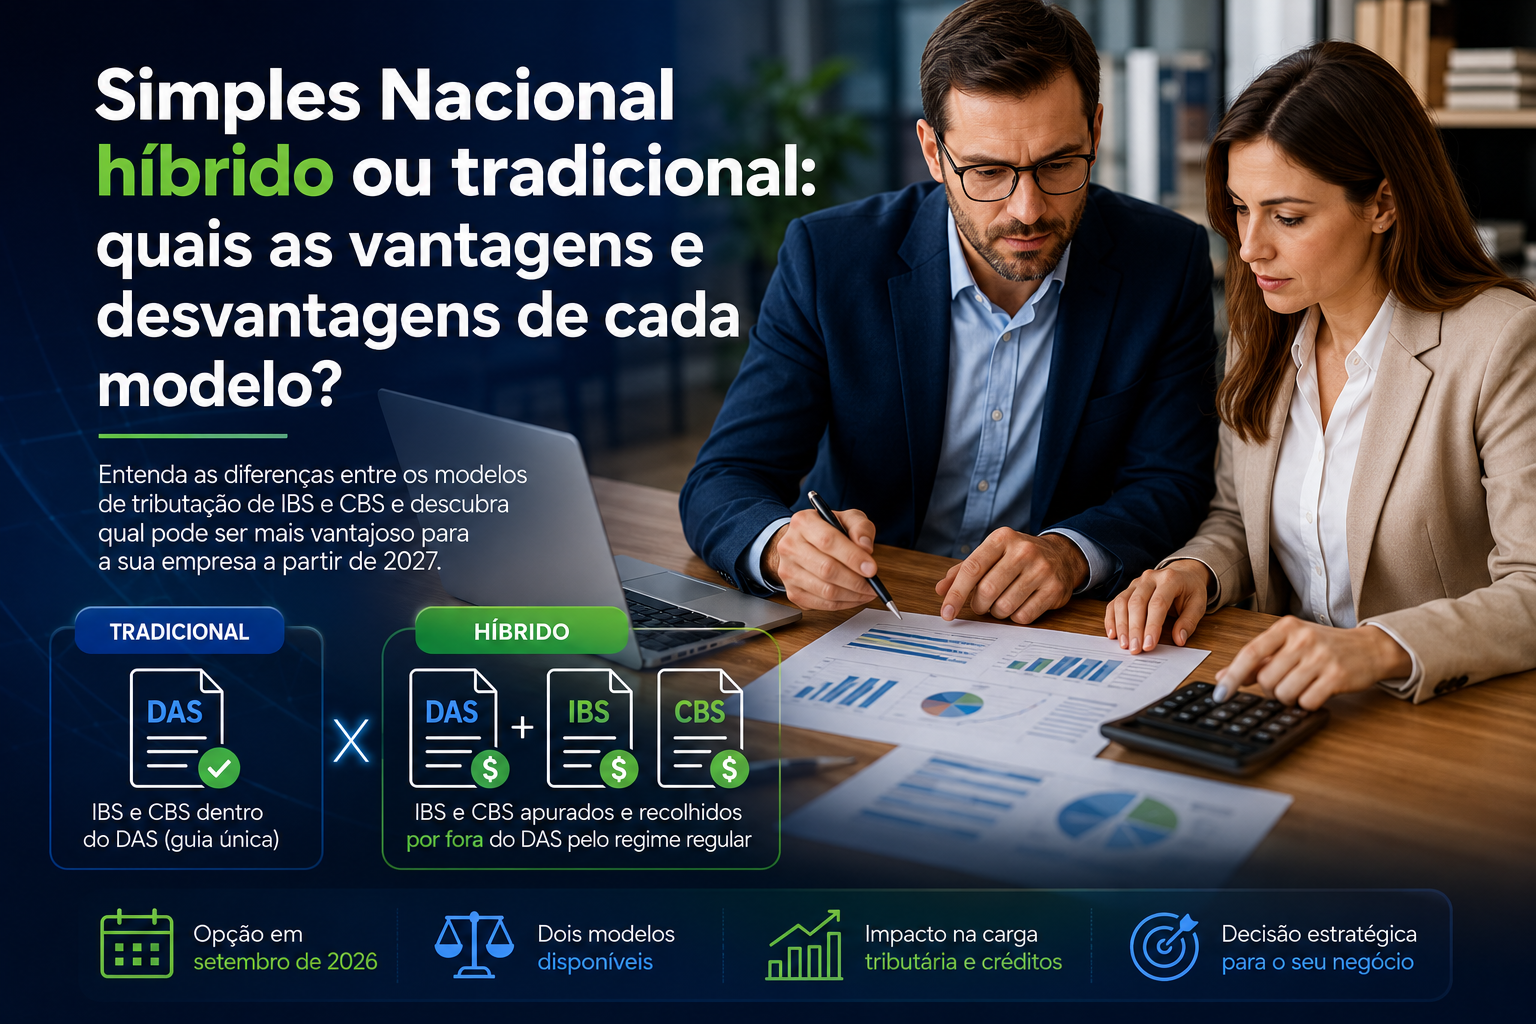
Além disso, a legislação criou uma possibilidade especialmente importante: empresas optantes pelo Simples podem escolher apurar e recolher IBS e CBS pelo regime regular.
Na prática, surgem duas alternativas.
A empresa pode continuar com IBS e CBS dentro da sistemática do próprio Simples Nacional ou permanecer no Simples para os demais tributos e levar IBS e CBS para o regime regular.
Essa segunda estrutura ficou conhecida no mercado como Simples Nacional híbrido.
A diferença é relevante principalmente por causa da sistemática de créditos.
Quando IBS e CBS são pagos dentro do Simples, a própria empresa optante não se apropria dos créditos desses tributos segundo as regras do regime regular.
Por outro lado, um cliente sujeito ao regime regular pode, observadas as regras aplicáveis, apropriar créditos correspondentes aos valores de IBS e CBS devidos na aquisição feita de uma empresa do Simples.
Quando a empresa opta pelo regime regular para IBS e CBS, passa a operar dentro da sistemática regular desses tributos.
Isso pode produzir oportunidades em determinadas estruturas empresariais, mas também aumenta a complexidade operacional.
O Simples Nacional pode ficar mais caro com a Reforma?
Pode existir aumento de carga efetiva em determinadas situações, assim como podem existir cenários em que outra estrutura produza resultado diferente.
Mas afirmar que o Simples ficará necessariamente mais caro seria incorreto.
O impacto depende da empresa.
Uma prestadora de serviços com estrutura intensiva em mão de obra pode ter uma realidade bastante diferente de uma empresa comercial com grande volume de aquisições.
Da mesma maneira, uma empresa que vende predominantemente para consumidores finais possui uma dinâmica diferente de outra cujo faturamento está concentrado em grandes clientes empresariais submetidos ao regime regular.
É por isso que o Simples Nacional não deveria ser analisado apenas pela alíquota da tabela.
Créditos, clientes, fornecedores, margem, custos e complexidade operacional precisam entrar na conta.
A Reforma não torna automaticamente o Simples melhor ou pior. Ela torna ainda mais importante entender quando o Simples continua eficiente.
E o Lucro Presumido? O que muda com a Reforma Tributária?
A análise do Lucro Presumido exige uma distinção importante.
Quando falamos em Lucro Presumido, estamos falando de uma sistemática utilizada para determinar, entre outros pontos, a base de cálculo de IRPJ e CSLL a partir de percentuais de presunção previstos na legislação.
A Reforma Tributária do Consumo não significa simplesmente o fim dessa lógica.
O que muda profundamente é outra parte da tributação da empresa: a tributação sobre o consumo.
Com a extinção de PIS e Cofins e a implementação da CBS, além da transição de ICMS e ISS para o IBS, empresas atualmente no Lucro Presumido precisam analisar como a nova sistemática de consumo conversa com sua operação.
Essa diferença é importante porque seria tecnicamente incorreto dizer simplesmente que “o Lucro Presumido deixa de fazer sentido”.
Para algumas empresas, ele poderá continuar sendo uma estrutura adequada.
Para outras, a mudança na tributação sobre consumo pode alterar significativamente o resultado econômico do enquadramento atual.
É isso que precisa ser medido.
Créditos ganham ainda mais importância para empresas do Lucro Presumido
Imagine uma empresa que historicamente tomou sua decisão tributária olhando principalmente para faturamento, margem presumida e carga dos tributos atuais.
Com IBS e CBS, a análise precisa incorporar também a estrutura de aquisições e créditos.
Uma empresa com volume elevado de compras potencialmente creditáveis pode ter uma dinâmica bastante diferente de uma empresa com poucos custos capazes de gerar créditos.
Também será necessário entender a relação com fornecedores.
Quem fornece para a empresa? Como esses fornecedores estão enquadrados? Como os documentos fiscais estão sendo emitidos? Quais aquisições efetivamente permitirão apropriação de créditos?
Depois, é preciso olhar para o outro lado da cadeia.
Quem são os clientes? Eles estão no regime regular? O crédito tributário influencia suas decisões de compra? Existe impacto na formação do preço?
Perceba que a discussão começa no tributário, mas rapidamente chega à operação e à estratégia comercial.
Lucro Presumido pode deixar de ser vantajoso?
Sim, para determinadas empresas. Assim como pode continuar sendo adequado para outras.
O ponto central é que a conclusão não deveria ser antecipada.
Uma empresa não deve abandonar o Lucro Presumido simplesmente porque existe uma Reforma Tributária em andamento.
Da mesma forma, não deveria permanecer nele apenas porque historicamente esse sempre foi seu enquadramento.
O regime precisa ser colocado novamente na mesa.
A pergunta deixa de ser “qual regime usamos há anos?” e passa a ser “qual estrutura produz o melhor resultado considerando a nova realidade tributária?”
Como a Reforma Tributária impacta empresas do Lucro Real?
No Lucro Real, organização e qualidade da informação já possuem enorme importância.
A Reforma Tributária reforça essa necessidade.
Com a sistemática regular de IBS e CBS, empresas precisam ter capacidade de identificar corretamente operações, documentos fiscais, aquisições e créditos.
Isso coloca processos internos, tecnologia e integração entre áreas em uma posição ainda mais estratégica.
Fiscal, contabilidade, compras, financeiro e tecnologia não podem operar como departamentos completamente isolados.
Um erro na origem da informação pode produzir consequências na apuração tributária.
Por outro lado, uma empresa organizada possui melhores condições para compreender sua cadeia e utilizar corretamente os créditos permitidos pela legislação.
Portanto, novamente, não existe uma conclusão automática de aumento ou redução de carga.
Existe uma necessidade maior de controle.
No Lucro Real, qualidade dos dados deixa de ser apenas uma questão operacional
Durante muito tempo, organização fiscal foi tratada por algumas empresas como uma preocupação quase exclusiva da contabilidade.
O novo sistema torna essa visão ainda mais arriscada.
Se créditos dependem das operações e dos documentos que sustentam essas operações, a qualidade da informação interfere diretamente no resultado tributário.
Compras realizadas sem os controles adequados, cadastros incorretos, documentos inconsistentes e sistemas mal configurados podem gerar problemas que ultrapassam o departamento fiscal.
E quanto maior a empresa, maior tende a ser o volume de informações envolvidas.
Por isso, a preparação para IBS e CBS também passa por revisão de processos.
Não basta conhecer a legislação. A empresa precisa ser capaz de transformar a regra tributária em operação.
Simples Nacional, Lucro Presumido ou Lucro Real: qual será mais vantajoso?
Essa é a pergunta que todo empresário gostaria que tivesse uma resposta de uma linha.
Não tem.
E qualquer resposta genérica deveria ser vista com cautela.
O melhor regime depende de fatores como faturamento, atividade, margens, folha de pagamento, estrutura de custos, fornecedores, clientes, operações realizadas e particularidades tributárias do negócio.
A Reforma adiciona novas variáveis a essa equação, principalmente quando analisamos a tributação sobre consumo.
É por isso que uma empresa não deveria decidir seu futuro tributário simplesmente copiando aquilo que outra empresa do mesmo setor está fazendo.
Mesmo dentro de um único segmento, duas empresas podem possuir estruturas completamente diferentes.
Uma compra mais mercadorias. Outra possui mais mão de obra. Uma vende para empresas. Outra vende para consumidor final. Uma trabalha com margens elevadas. Outra depende de volume.
Consequentemente, o resultado da simulação também pode mudar.
A Reforma Tributária pode mudar qual regime é mais vantajoso para sua empresa?
Sim, pode.
Mas não porque a Reforma determina que determinado regime passou a ser universalmente melhor.
Ela pode alterar as variáveis que fizeram o regime atual ser vantajoso no passado.
Esse é o ponto que merece atenção.
Uma empresa pode ter escolhido seu enquadramento há anos com base em uma estrutura de custos, faturamento e tributação completamente diferente da que terá durante a transição.
Se as regras mudam e a operação também evolui, a conclusão precisa ser revisitada.
Isso não significa trocar de regime todos os anos sem critério.
Significa não transformar uma decisão tributária histórica em uma verdade permanente.
O erro de comparar regimes olhando apenas para a alíquota
Uma das maiores armadilhas do planejamento tributário é transformar uma análise complexa em uma comparação de porcentagens.
“Nesse regime pago X%. Naquele pago Y%. Logo, X é melhor.”
Essa conclusão pode estar errada mesmo quando a matemática da alíquota está certa.
O que interessa para a empresa é a carga efetiva e o resultado econômico final.
Isso exige analisar créditos, custos, despesas, folha, margens, operações específicas e obrigações associadas a cada estrutura.
Também exige entender o impacto comercial.
Se determinada estrutura tributária interfere no crédito do cliente, isso pode entrar em uma negociação.
Se altera o custo de aquisição, pode chegar à margem.
Se exige novos sistemas e controles, existe um custo operacional que também precisa ser considerado.
Regime tributário não deveria ser escolhido pela alíquota mais bonita na apresentação. Deveria ser escolhido pelo resultado que produz na empresa.
Clientes e fornecedores agora fazem parte ainda mais da estratégia tributária
A Reforma Tributária torna ainda mais difícil analisar uma empresa isoladamente.
É necessário enxergar a cadeia.
Do lado das compras, importa entender quais aquisições geram créditos, quem são os fornecedores e como as operações estão estruturadas.
Do lado das vendas, é necessário entender quem são os clientes e como eles serão afetados pelos tributos destacados nas operações.
Isso é particularmente relevante em relações B2B.
Para um cliente empresarial sujeito ao regime regular, créditos tributários podem influenciar o custo efetivo de uma aquisição.
Consequentemente, tributação pode entrar na comparação entre fornecedores.
Essa é uma das razões pelas quais a Reforma Tributária não deveria ficar restrita à mesa do contador.
Ela conversa com compras, comercial, financeiro, tecnologia e estratégia.
Empresas de serviços precisam prestar atenção especial?
Empresas de serviços merecem uma análise cuidadosa, principalmente quando possuem uma estrutura de custos concentrada em mão de obra.
Isso acontece porque a composição dos custos interfere diretamente na dinâmica de créditos.
Mas novamente precisamos evitar generalizações.
Nem toda empresa de serviços possui a mesma estrutura.
Uma empresa de tecnologia, uma consultoria, uma clínica, uma empresa de engenharia e uma prestadora de serviços terceirizados podem ter estruturas de custos, folha, fornecedores, margens e clientes completamente diferentes.
Portanto, dizer simplesmente que “serviços pagarão mais” não é suficiente para orientar uma decisão empresarial.
O correto é calcular.
A Reforma aumenta a importância de conhecer a composição econômica da empresa antes de projetar seus impactos.
A transição até 2033 também precisa entrar no planejamento
Existe outro erro possível: analisar a Reforma como se todas as mudanças acontecessem no mesmo dia.
O Brasil passará por um período de transição.
Em 2026, IBS e CBS começaram em caráter de teste dentro das regras estabelecidas para o período.
Em 2027, PIS e Cofins são extintos e a CBS passa a integrar efetivamente a nova estrutura, enquanto o IBS ainda se encontra em fase inicial.
A partir de 2029 começa a substituição gradual de ICMS e ISS pelo IBS.
Essa transição avança até 2032.
Em 2033, o novo modelo entra em vigência integral.
Isso significa que planejamento tributário não pode ser uma fotografia de um único ano.
Uma empresa pode chegar a uma conclusão para 2027 e precisar revisar projeções conforme a transição avança.
O planejamento precisa acompanhar a Reforma.
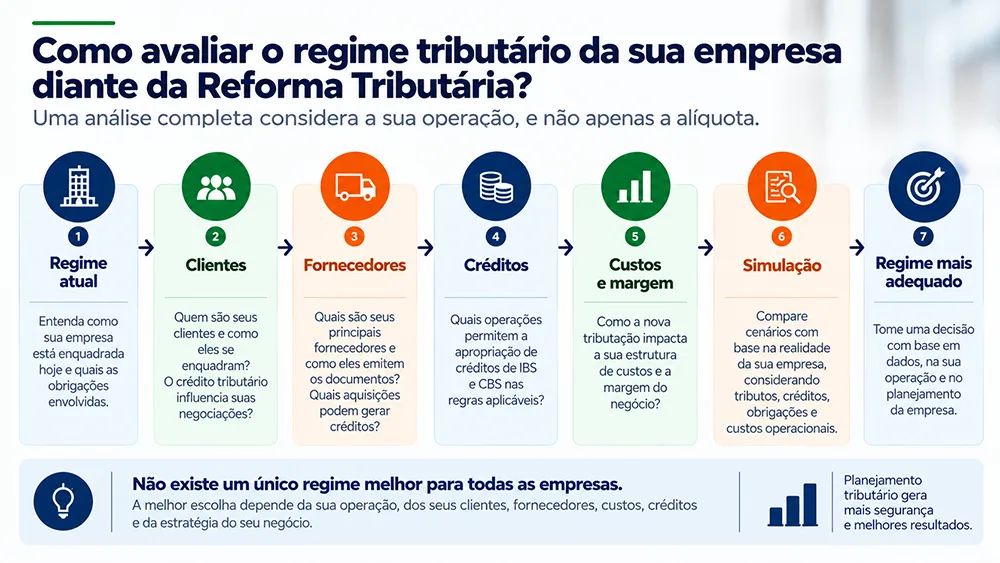
Como revisar o regime tributário da empresa diante da Reforma?
O primeiro passo não é escolher um regime.
É entender a empresa.
Qual é o faturamento projetado? Qual é a margem real? Quanto existe de folha de pagamento? Quais são os principais custos e despesas? Quem são os fornecedores? Quem são os clientes? Qual parcela das aquisições possui potencial de gerar créditos dentro das regras aplicáveis?
Depois, é necessário entender como essas informações se comportam em cada cenário tributário possível.
É aqui que entra a simulação.
Em vez de partir da conclusão de que Simples, Presumido ou Real será melhor, a contabilidade precisa projetar o efeito de cada estrutura aplicável ao caso concreto.
E não apenas no valor nominal dos tributos.
A análise deve considerar carga efetiva, créditos, obrigações, custos operacionais, fluxo de caixa, margem e eventuais impactos comerciais.
Quanto mais fiel a simulação estiver à realidade da empresa, mais útil ela será para a tomada de decisão.
A Reforma Tributária exige uma contabilidade mais estratégica
Talvez uma das maiores mudanças não esteja apenas na legislação.
Está na maneira como empresário e contabilidade precisam conversar.
Se o contador recebe os números apenas depois que as decisões já foram tomadas, sua capacidade de antecipar impactos é limitada.
Se participa da análise de fornecedores, margens, estrutura de custos, investimentos e projeções, a contabilidade passa a fornecer informações para decisões futuras.
É essa segunda postura que ganha importância com a Reforma.
Não se trata apenas de calcular corretamente IBS e CBS.
Trata-se de entender como as novas regras afetam o negócio e transformar essa informação em planejamento.
Para empresas que precisam aprofundar os impactos técnicos da nova tributação sobre suas operações, a RT Inteligência Tributária também acompanha a implementação da Reforma Tributária e as mudanças relacionadas ao IBS e à CBS.
Não espere a Reforma terminar para descobrir que seu regime deixou de fazer sentido
A transição foi criada justamente para permitir adaptação.
Isso deveria ser encarado como uma oportunidade.
Empresas possuem tempo para revisar sistemas, processos, contratos, fornecedores, preços e enquadramento tributário.
Mas ter tempo não significa que seja inteligente deixar tudo para depois.
Quanto mais cedo a empresa começar a produzir simulações, mais dados terá para comparar o que foi projetado com aquilo que efetivamente acontece.
Também será possível corrigir decisões ao longo da transição.
O empresário que espera 2033 para pensar sobre a Reforma terá perdido anos de preparação.
Quem começa agora pode utilizar a própria transição como período de aprendizado e ajuste.
Simples Nacional, Lucro Presumido ou Lucro Real: o que sua empresa deveria fazer agora?
A primeira atitude é abandonar duas conclusões perigosas.
A primeira é acreditar que a Reforma Tributária necessariamente aumentará os impostos de todas as empresas.
A segunda é acreditar que ela automaticamente reduzirá a carga tributária.
Nenhuma das duas afirmações pode ser feita de forma genérica.
O impacto depende da operação.
Para empresas do Simples Nacional, é necessário compreender como IBS e CBS serão tratados e avaliar, quando aplicável, a alternativa do regime regular desses tributos.
Para empresas do Lucro Presumido, é necessário separar a lógica de IRPJ e CSLL das profundas mudanças que acontecerão na tributação sobre consumo e recalcular o efeito do novo sistema sobre a operação.
Para empresas do Lucro Real, controles, qualidade das informações, cadeia de aquisições e correta gestão dos créditos ganham ainda mais importância.
E para todas elas existe uma regra em comum:
o regime tributário precisa ser analisado com base nos números da empresa, e não em conclusões genéricas sobre a Reforma.
A Reforma Tributária não precisa ser tratada como heroína ou vilã.
Para o empresário, o que importa é descobrir como as novas regras alteram a economia do seu negócio e quais decisões podem ser tomadas para se adaptar.
A MTC Contabilidade pode revisar o enquadramento da sua empresa, projetar os impactos da Reforma Tributária e comparar cenários para identificar qual estrutura tende a ser mais eficiente para a realidade do seu negócio.
Não espere seu regime tributário deixar de fazer sentido para começar a fazer as contas. Fale com a MTC Contabilidade e prepare sua empresa para a nova realidade tributária.