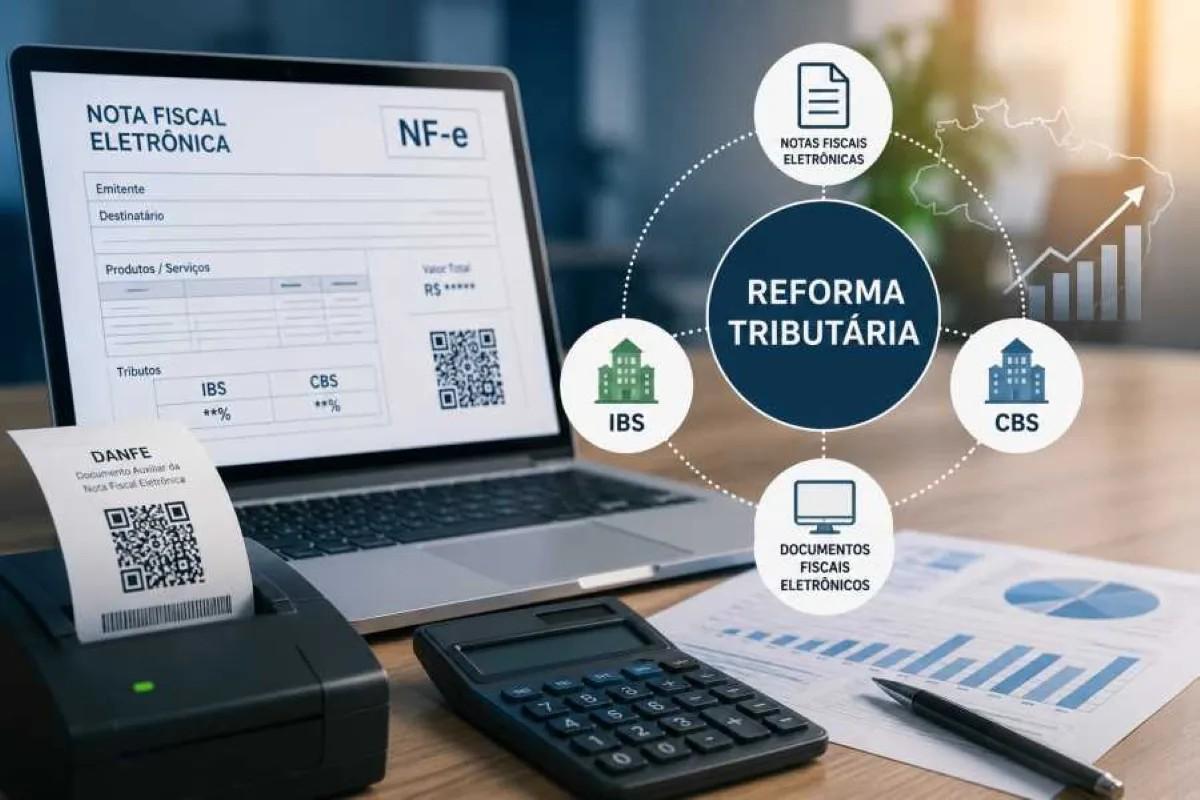
Reforma Tributária em outubro de 2026: o que mudou e como preparar sua empresa para 2027
A Reforma Tributária já começou a mudar a rotina das empresas brasileiras. E quem ainda acredita que precisa se preocupar com o assunto apenas em 2027 pode estar deixando para depois decisões que deveriam ser tomadas agora.
Outubro de 2026 representa uma etapa importante dessa transformação. Novas exigências relacionadas aos documentos fiscais eletrônicos entraram no cronograma oficial, os sistemas precisam acompanhar mudanças técnicas e empresas do Simples Nacional enfrentam prazos que podem influenciar sua tributação no próximo ano.
Mas existe uma questão ainda maior.
A Reforma Tributária não será apenas uma mudança na forma de calcular impostos. Ela também exigirá que empresas revisem processos fiscais, cadastros, sistemas, contratos, preços e a maneira como organizam suas informações.
Essa preparação já deixou de ser uma preocupação exclusivamente contábil.
Ela envolve quem emite notas fiscais, quem negocia com fornecedores, quem define preços, quem administra o fluxo de caixa e quem toma decisões sobre o futuro do negócio.
Para entender a dimensão dessa mudança, basta observar os números divulgados pela Receita Federal em outubro: 86% dos documentos fiscais emitidos nos 30 dias anteriores por empresas obrigadas a destacar a CBS já apresentavam o novo tributo.
Isso mostra que a implementação está acontecendo na prática, ainda que o novo sistema tenha diferentes etapas e prazos de transição.
Portanto, a pergunta que o empresário deveria fazer não é mais se a Reforma Tributária vai chegar.
A pergunta é se sua empresa estará preparada quando as próximas exigências entrarem em vigor.
O que mudou na Reforma Tributária em outubro de 2026?
Outubro trouxe marcos importantes no cronograma de implementação dos documentos fiscais eletrônicos utilizados no novo sistema tributário.
De acordo com o cronograma publicado pela Receita Federal e pelo Comitê Gestor do IBS, 1º de outubro de 2026 marcou o início de obrigações relacionadas a diferentes documentos e declarações.
Entre eles estão a Nota Fiscal de Serviços Eletrônica (NFS-e), para serviços em geral sujeitos ao ISS e sem obrigatoriedade específica, a Nota Fiscal Fatura de Serviços de Comunicação Eletrônica (NFCom), a Declaração de Importação de Remessa (DIR) e a primeira fase da Declaração de Regimes Específicos (DeRE).
É importante compreender que esses documentos não se aplicam indistintamente a todas as empresas.
Cada obrigação possui operações e contribuintes abrangidos. Por isso, a primeira providência é identificar quais exigências realmente alcançam a atividade da empresa.
O que essas mudanças têm em comum é a necessidade de adequação tecnológica e fiscal.
Os documentos eletrônicos passam a desempenhar um papel fundamental na estrutura de informações utilizada para a implementação do IBS e da CBS.
Consequentemente, o empresário precisa ter certeza de que os sistemas utilizados em sua operação acompanham os leiautes, as regras de validação e as exigências aplicáveis ao seu negócio.
O cronograma oficial dos documentos fiscais da Reforma Tributária permite consultar os marcos de implementação e as operações abrangidas.
A Reforma Tributária já está aparecendo nas notas fiscais
Existe uma diferença importante entre acompanhar uma mudança legislativa e perceber seus efeitos dentro da empresa.
Durante muito tempo, a Reforma Tributária foi discutida principalmente em termos de alíquotas, novos tributos e expectativas sobre o futuro.
Agora, essa discussão também está chegando aos sistemas emissores e aos documentos utilizados diariamente pelas empresas.
Segundo informações divulgadas pela Receita Federal em 9 de outubro de 2026, aproximadamente 3,7 bilhões de documentos fiscais emitidos por empresas obrigadas a destacar a CBS já apresentavam essa informação, considerando os 30 dias anteriores ao levantamento.
Esse número representa 86% dos documentos analisados.
O dado é relevante porque demonstra a escala da adaptação tecnológica em andamento.
Mas também exige uma ressalva: as empresas optantes pelo Simples Nacional não estão obrigadas a destacar CBS em 2026, conforme esclarecimento da própria Receita.
Portanto, não é correto afirmar que todas as empresas brasileiras já precisam emitir documentos com as mesmas informações e regras.
A obrigação depende do enquadramento, do documento fiscal e do cronograma aplicável.
O ponto central é que a adaptação está avançando e precisa ser acompanhada de perto.
Por que as notas fiscais serão tão importantes para IBS e CBS?
A Nota Fiscal Eletrônica nunca foi apenas um comprovante de venda.
Ela registra informações que sustentam obrigações fiscais e permitem ao Fisco acompanhar operações econômicas.
Com a Reforma Tributária, a qualidade dessas informações ganha ainda mais relevância.
O novo modelo de tributação sobre o consumo foi estruturado em torno da CBS, de competência federal, e do IBS, de competência compartilhada entre estados, municípios e Distrito Federal.
No regime regular, a apuração desses tributos está associada a uma sistemática de débitos e créditos.
Isso aumenta a importância de registrar corretamente as operações e identificar as informações tributárias correspondentes.
Imagine uma empresa que possui centenas de produtos cadastrados, diferentes tipos de clientes e fornecedores de várias regiões.
Se as informações fiscais utilizadas pelo sistema estiverem incorretas, a empresa poderá enfrentar dificuldades na emissão de documentos, na apuração dos tributos e na análise dos créditos previstos pela legislação.
O problema não começa necessariamente quando o imposto é calculado.
Ele pode começar muito antes, no cadastro de um produto ou na parametrização de uma operação.
Por isso, preparar a empresa para 2027 também significa revisar a qualidade das informações que alimentam seus sistemas.
O que muda em 2027 com IBS e CBS?
O ano de 2027 será um dos principais marcos da Reforma Tributária do Consumo.
É quando a CBS passa a integrar efetivamente a nova estrutura tributária, substituindo PIS e Cofins, enquanto o IBS segue seu cronograma próprio de transição.
Isso não significa que ICMS e ISS desaparecerão imediatamente.
A substituição desses tributos pelo IBS acontecerá de maneira gradual entre 2029 e 2032, com a conclusão da transição prevista para 2033.
Esse calendário cria um desafio para as empresas.
Durante alguns anos, será necessário compreender tanto as regras que permanecem em vigor quanto as novas exigências introduzidas pela Reforma.
Na prática, isso aumenta a importância do planejamento.
Uma empresa não pode organizar sua preparação olhando apenas para o imposto que recolhe atualmente.
Ela precisa avaliar como sua operação funcionará no novo modelo, quais mudanças serão necessárias e de que maneira a transição poderá interferir em seus custos, preços e processos.
Essa análise também precisa considerar as particularidades do regime tributário adotado.
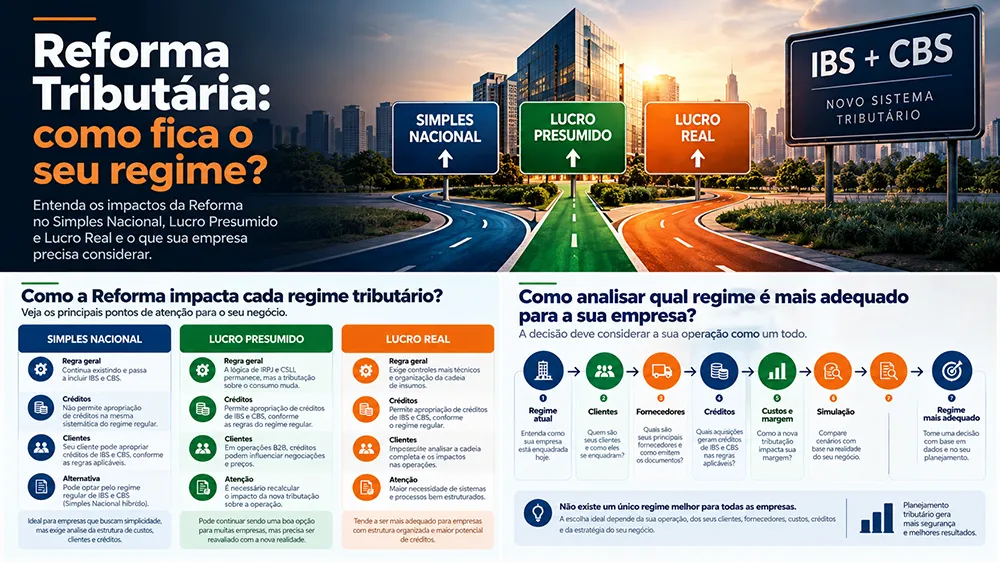
Empresas do Simples Nacional, Lucro Presumido e Lucro Real não necessariamente enfrentarão os mesmos impactos.
O enquadramento, a atividade, a estrutura de compras e o perfil dos clientes continuarão sendo determinantes para compreender a realidade de cada negócio.
Simples Nacional em outubro de 2026: dois prazos que não podem ser confundidos
Uma das informações mais importantes deste mês envolve as empresas do Simples Nacional.
A Receita Federal atualizou os prazos relacionados ao enquadramento para 2027 e à possibilidade de recolher IBS e CBS pelo regime regular.
Embora os assuntos estejam relacionados, não se trata da mesma decisão.
15 de outubro: prazo para solicitar ingresso ou retorno ao Simples Nacional em 2027
Empresas que desejam ingressar ou retornar ao Simples Nacional para o ano-calendário de 2027 tiveram até 15 de outubro de 2026 para apresentar a solicitação, conforme o calendário divulgado pela Receita Federal.
Quando confirmada, a opção produz efeitos a partir de 1º de janeiro de 2027.
Para empresas cuja solicitação tenha sido inicialmente indeferida em razão de pendências impeditivas, a Receita estabeleceu prazo de regularização até 30 de outubro de 2026.
É importante não confundir a data de solicitação com o prazo para resolver pendências.
São etapas diferentes.
Empresas que já estão regularmente no Simples Nacional, por sua vez, não precisam apresentar uma nova solicitação de ingresso apenas para permanecer no regime, desde que não exista situação que impeça sua continuidade.
30 de outubro: opção pelo regime regular de IBS e CBS
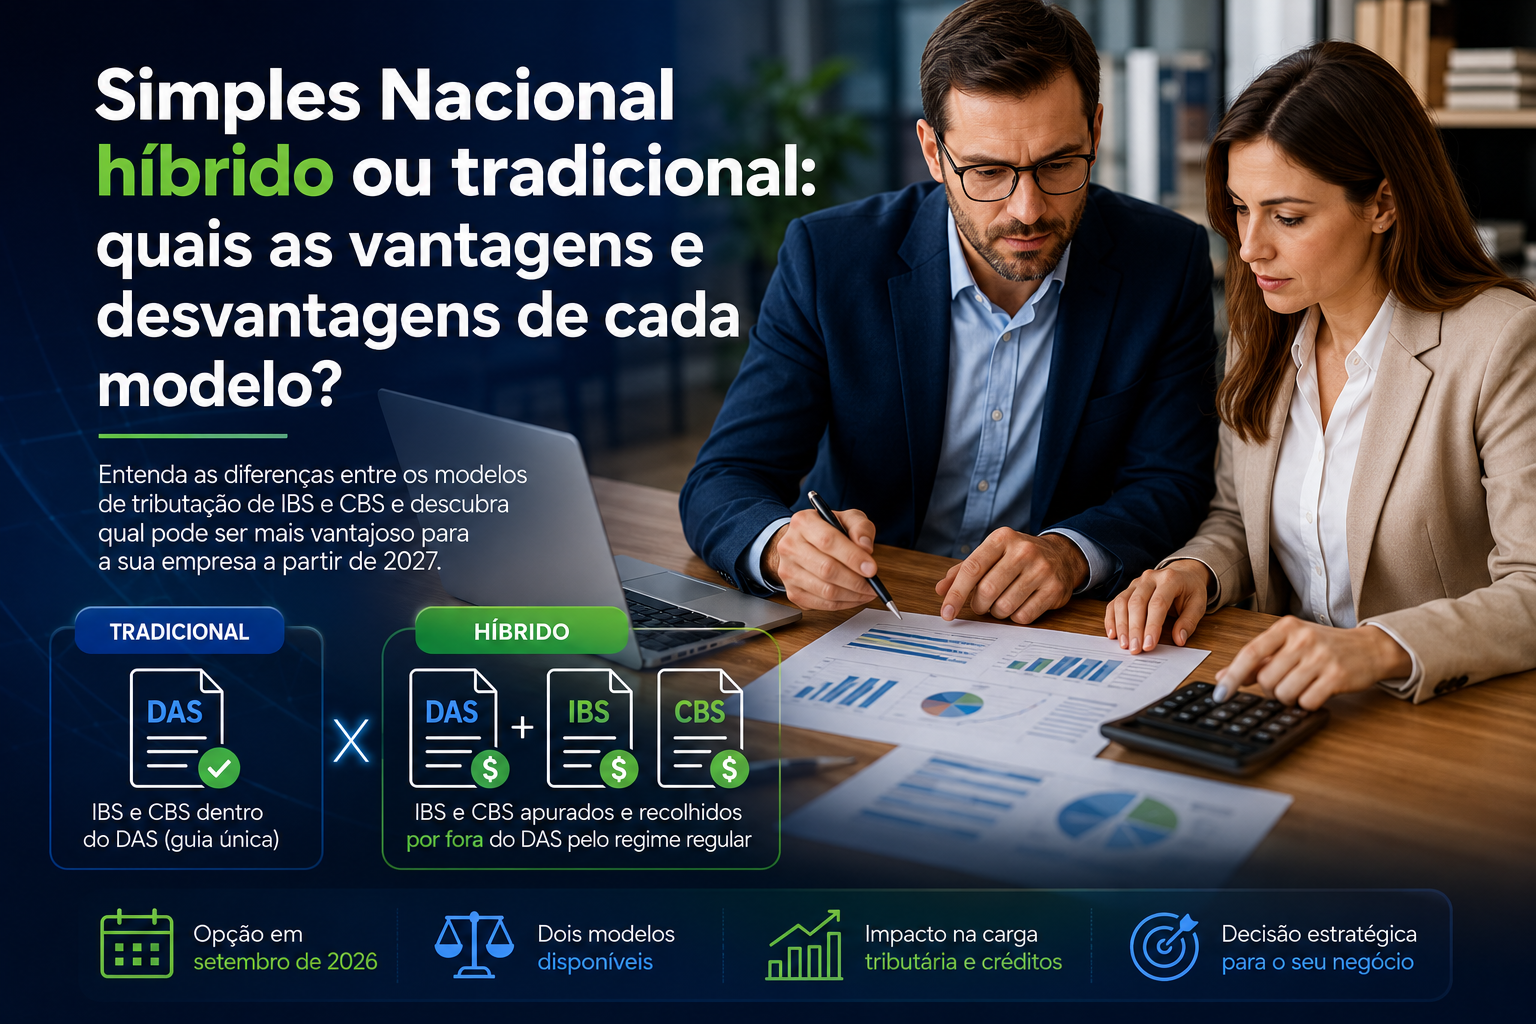
Outra decisão envolve empresas que já são optantes pelo Simples Nacional e desejam recolher IBS e CBS pelo regime regular no primeiro semestre de 2027.
Nesse caso, o prazo divulgado pela Receita vai até 30 de outubro de 2026.
A empresa poderá permanecer no Simples Nacional para os demais tributos abrangidos pelo regime, mas apurar IBS e CBS de acordo com as regras do regime regular.
Essa alternativa é frequentemente chamada de Simples Nacional híbrido.
A diferença não está apenas na forma de recolhimento.
Ela envolve a sistemática de créditos, o relacionamento com clientes, a estrutura de fornecedores e a complexidade da apuração.
Para determinadas empresas, essa opção pode apresentar vantagens. Para outras, a permanência na sistemática tradicional poderá continuar sendo mais eficiente.
Não existe uma resposta universal.
É necessário simular os cenários.
Segundo a orientação oficial, o cancelamento dessas opções está previsto para o período de 3 de novembro a 20 de dezembro de 2026, observadas as condições aplicáveis.
Consulte os detalhes na orientação oficial da Receita Federal sobre os prazos do Simples Nacional 2027.
O regime tributário atual ainda será o melhor para sua empresa?
Essa pergunta precisa fazer parte do planejamento para 2027.
Durante anos, muitas empresas escolheram seu enquadramento com base nas regras tributárias vigentes e mantiveram essa estrutura sem revisões profundas.
Mas quando o sistema de tributação sobre o consumo muda, algumas das variáveis utilizadas naquela decisão também podem mudar.
Isso não significa que o Simples Nacional deixará de ser vantajoso ou que empresas do Lucro Presumido precisarão necessariamente migrar para o Lucro Real.
Significa que a decisão precisa ser reavaliada.
Uma empresa que possui grande volume de aquisições potencialmente geradoras de créditos pode apresentar uma realidade diferente de outra com estrutura concentrada em mão de obra.
Uma empresa que vende para grandes clientes empresariais também pode enfrentar uma dinâmica comercial diferente daquela que atende predominantemente consumidores finais.
Por isso, comparar apenas alíquotas pode ser insuficiente.
O planejamento precisa considerar carga tributária efetiva, créditos, custos, margens, fornecedores, clientes e obrigações operacionais.
O regime mais adequado não é necessariamente aquele que parece mais barato na tabela. É aquele que produz o melhor resultado para a operação real da empresa.
Split Payment: o que começou em outubro e por que as empresas devem acompanhar?
Outro tema importante na implementação da Reforma Tributária é o chamado Split Payment.
O mecanismo prevê a segregação de valores relacionados ao IBS e à CBS no fluxo de pagamentos das operações, conforme as regras e etapas de implementação previstas.
É uma mudança que aproxima ainda mais os sistemas tributários dos sistemas financeiros.
Em 15 de outubro de 2026, está previsto o início de uma fase de testes de integração entre prestadores de serviços de pagamento e a Plataforma Pública do Split Payment.
Mas existe uma distinção fundamental.
Essa etapa é técnica, ocorre em ambiente controlado e não significa que as operações reais dos consumidores passarão imediatamente a utilizar o mecanismo.
Segundo comunicado da Receita Federal, o objetivo é validar e aperfeiçoar a integração tecnológica antes da entrada em operação.
Portanto, o empresário não deve interpretar o início dos testes como uma mudança automática na forma como todos os pagamentos de sua empresa serão processados.
O que esse avanço demonstra é que a infraestrutura necessária ao novo sistema está sendo desenvolvida.
E isso merece acompanhamento.
Dependendo de como as próximas etapas forem implementadas, os mecanismos de pagamento poderão exigir adaptações em processos de conciliação, controles financeiros e planejamento de caixa.
O comunicado oficial pode ser consultado na página da Receita Federal sobre os testes do Split Payment.
Como a Reforma Tributária pode afetar o fluxo de caixa?
Uma empresa pode ser lucrativa e, ainda assim, enfrentar dificuldades financeiras quando não administra corretamente seu fluxo de caixa.
Por isso, qualquer mudança relevante na dinâmica de apuração ou recolhimento dos tributos merece atenção.
Com IBS e CBS, será importante compreender não apenas o valor do imposto, mas também como os débitos e créditos serão registrados, apropriados e considerados na apuração, conforme as regras aplicáveis.
A evolução do Split Payment acrescenta outra dimensão a essa análise.
Embora os testes de outubro não representem aplicação imediata às operações reais, o desenvolvimento do mecanismo mostra que a integração entre pagamento e tributação terá importância crescente.
Empresas que trabalham com margens apertadas, grande volume de transações ou prazos longos de recebimento precisam acompanhar especialmente esses impactos.
O planejamento financeiro deve considerar diferentes cenários de transição, sem presumir que todas as operações serão afetadas da mesma maneira.
Mais uma vez, o ponto central é antecipação.
Entender como a nova tributação poderá afetar o caixa é tão importante quanto calcular corretamente os impostos.
Seus sistemas de gestão estão preparados para a Reforma Tributária?
Uma das maiores vulnerabilidades das empresas durante a transição pode estar justamente em algo que muitas vezes recebe pouca atenção: a configuração dos sistemas.
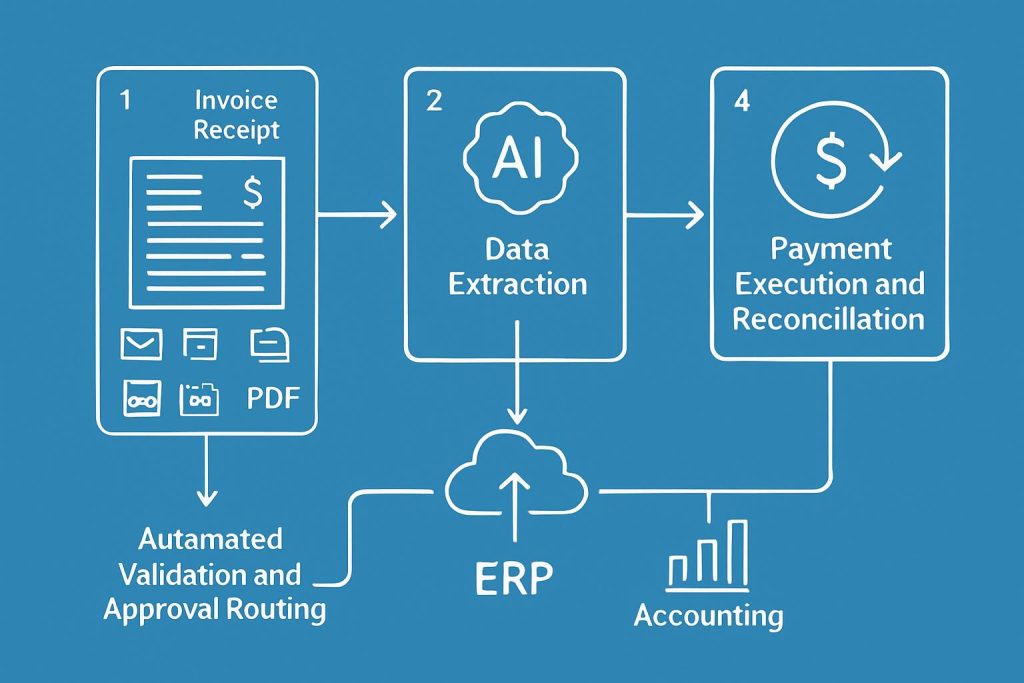
Imagine que uma empresa utilize um ERP para controlar estoque, emitir notas fiscais, registrar compras e acompanhar vendas.
Se o sistema não estiver preparado para os novos campos, leiautes e regras aplicáveis, a empresa poderá enfrentar dificuldades para cumprir suas obrigações.
Mas atualizar o software é apenas parte do trabalho.
É necessário verificar se os cadastros estão corretos, se as classificações fiscais são adequadas e se as operações estão parametrizadas de acordo com as exigências pertinentes.
Isso exige alinhamento entre o fornecedor do sistema, a equipe responsável pela operação e a contabilidade.
Também exige testes.
Uma empresa não deveria descobrir que seu sistema apresenta inconsistências apenas quando precisar emitir um documento fiscal importante.
O período de preparação deve ser utilizado para identificar problemas e corrigi-los antes que comprometam a rotina.
Por isso, uma conversa com o fornecedor do sistema de gestão pode ser uma das providências mais importantes neste momento.
Cadastros de produtos, serviços, clientes e fornecedores precisam ser revisados
Existe uma relação direta entre a qualidade dos cadastros e a qualidade das informações tributárias.
Produtos classificados incorretamente, serviços cadastrados de maneira inadequada ou dados inconsistentes de clientes e fornecedores podem gerar problemas na emissão e no tratamento fiscal das operações.
Com a implementação de IBS e CBS, essas informações precisarão acompanhar os novos requisitos aplicáveis.
Isso significa que o empresário não deve tratar a revisão cadastral como uma atividade secundária.
Dependendo da complexidade do negócio, essa revisão pode exigir tempo, participação de diferentes departamentos e ajustes nos sistemas.
Uma empresa comercial com milhares de produtos terá um desafio diferente de uma prestadora de serviços com poucas atividades cadastradas.
Mas ambas precisam conhecer suas operações e manter informações consistentes.
A qualidade dos dados será um elemento importante para reduzir erros e apoiar a correta aplicação das novas regras.
Contratos e preços também precisam entrar no planejamento para 2027
A Reforma Tributária não termina no departamento fiscal.
Quando muda a tributação sobre consumo, empresas também precisam avaliar os possíveis reflexos econômicos em seus contratos e na formação de preços.
Uma operação que apresenta determinada margem atualmente pode ter resultado diferente conforme a transição avance.
Isso dependerá de diversos fatores, incluindo o tratamento tributário da operação, a possibilidade de aproveitamento de créditos, a estrutura de custos e as condições comerciais.
Para empresas que mantêm contratos de longo prazo, a análise merece atenção especial.
É importante verificar como os contratos tratam alterações tributárias, reajustes e responsabilidades relacionadas aos tributos incidentes sobre as operações.
Isso não significa que toda empresa precise reajustar seus preços imediatamente.
Significa que a precificação deve ser revisada com base em projeções consistentes.
Tomar decisões comerciais sem compreender os efeitos da Reforma pode comprometer margens ou reduzir competitividade.
O ideal é que contabilidade, financeiro e comercial participem dessa análise de maneira integrada.
O que sua empresa precisa preparar antes de 2027?
O primeiro passo é compreender a situação atual do negócio.
Qual é o regime tributário? Quais operações realiza? Quem são seus clientes e fornecedores? Quais sistemas utiliza? Como estão organizados seus cadastros fiscais?
Essas informações formam a base de qualquer planejamento consistente.
Depois, é necessário identificar as mudanças aplicáveis à empresa.
Nem todas as obrigações possuem o mesmo prazo e nem todos os contribuintes estão sujeitos às mesmas exigências.
Por isso, a preparação precisa ser individualizada.
Também é importante revisar a capacidade tecnológica da operação.
Os sistemas emissores estão atualizados? Os novos leiautes foram considerados? Existe comunicação adequada entre a empresa, a contabilidade e o fornecedor de tecnologia?
Em seguida, a análise deve avançar para os impactos econômicos.
Como IBS e CBS poderão afetar os custos? Quais aquisições poderão gerar créditos? Existe necessidade de revisar contratos? Como ficam as margens e os preços?
Por fim, tudo isso precisa ser transformado em um plano de ação com responsabilidades definidas.
Preparar a empresa para a Reforma Tributária não é apenas saber o que vai mudar. É organizar quem fará cada adaptação, quando ela deverá acontecer e como seus resultados serão acompanhados.
Por que esperar janeiro de 2027 pode custar caro?
O problema de deixar a preparação para o último momento não está apenas na possibilidade de descumprir uma obrigação.
Está também no custo de corrigir problemas sob pressão.
Uma atualização de sistema realizada sem testes adequados pode comprometer a emissão de documentos.
Um cadastro inconsistente pode exigir retrabalho.
Uma decisão tributária tomada sem simulação pode deixar de considerar créditos, margens ou consequências comerciais relevantes.
E um contrato negociado sem analisar os impactos da nova tributação pode produzir resultados diferentes daqueles inicialmente esperados.
Esses riscos não significam que todas as empresas enfrentarão dificuldades.
Mas mostram por que a preparação antecipada tende a oferecer mais segurança.
Empresas que começam a revisar processos agora possuem mais tempo para identificar inconsistências, dialogar com fornecedores de tecnologia e tomar decisões fundamentadas.
Já aquelas que deixam tudo para depois podem acabar concentrando várias mudanças em um período muito curto.
A Reforma Tributária possui um calendário de transição justamente porque a transformação é extensa.
O empresário deveria utilizar esse tempo a seu favor.
A Reforma Tributária exige uma contabilidade mais próxima da gestão
Talvez uma das maiores mudanças para os empresários esteja na relação entre contabilidade e tomada de decisão.
Durante muito tempo, parte das empresas enxergou a contabilidade principalmente como responsável por calcular impostos e cumprir obrigações.
Essas atividades continuam essenciais.
Mas a Reforma Tributária reforça a necessidade de uma atuação mais estratégica.
O contador precisa compreender a operação para avaliar impactos tributários. E o empresário precisa compartilhar informações sobre compras, vendas, contratos, margens e planejamento financeiro para que essa análise seja consistente.
Quando existe integração entre essas áreas, a empresa ganha melhores condições para antecipar problemas e comparar cenários.
É nesse contexto que o planejamento tributário deixa de ser uma atividade isolada e passa a contribuir diretamente para a gestão do negócio.
Para empresas que precisam aprofundar os aspectos técnicos da nova tributação, a RT Inteligência Tributária também pode ser uma referência para compreender os impactos da Reforma e a importância de uma análise tributária especializada.
Reforma Tributária 2027: sua empresa está preparada?
Outubro de 2026 deixa uma mensagem clara para os empresários brasileiros.
A Reforma Tributária já não é apenas um projeto para os próximos anos.
Ela está modificando documentos fiscais, exigindo adequações tecnológicas e criando decisões que precisam ser tomadas antes de 2027.
O cronograma de implementação continuará avançando.
Novas etapas serão incorporadas, enquanto empresas precisarão adaptar seus processos e compreender como IBS e CBS interferem em suas operações.
Por isso, a preparação não deveria começar apenas quando os novos tributos produzirem todos os seus efeitos.
Ela precisa começar com uma análise da situação atual.
Seus sistemas estão preparados? Os cadastros estão corretos? Sua empresa conhece as obrigações aplicáveis? O regime tributário continua adequado? Os preços e contratos já foram avaliados?
Essas perguntas precisam ser respondidas com informações concretas.
Na MTC Contabilidade, acompanhamos as mudanças da Reforma Tributária para ajudar empresas a compreender os impactos da transição, revisar seus processos e planejar os próximos passos com mais segurança.
Não espere 2027 chegar para descobrir o que deveria ter sido preparado antes. Entre em contato com a MTC Contabilidade e avalie como a Reforma Tributária pode afetar a sua empresa.